



家庭维修市场规模已接近万亿,但一线城市的份额被头部平台和连锁服务商瓜分,流量成本高企、价格战惨烈。真正被忽略的是县域:需求刚性、供给散乱、数字化程度低、获客靠熟人。本文从行情数据出发,对比县城与大城市的六项关键差异,给出一套县域单站点可核算的最小可行模型,以及三个最容易踩的坑。
一、行情:增量不在"最卷的地方",在县域的存量房
家庭维修需求从哪来?不是新装修,而是存量房和存量家电。灼识咨询测算显示,2022 年中国家庭维修市场规模约 6695 亿元,2027 年预计接近 9849 亿元,年复合增速 8%。家电维修细分口径下,2025 年市场规模约 4850 亿元,2026 年有望突破 5200 亿元;广义家电服务业口径已达约 1.2 万亿元。这意味着,这是一个"即使不增长也足够大"的市场,增速的意义不在于爆发,而在于需求不会萎缩。
更重要的是增量的分布。二零二六年,国家发改委《关于加快推动城市更新行动的指导意见》明确将住宅设施适老化、智能化改造补贴纳入地方政府专项债支持范围——这类政策落地的重点区域,恰恰是大量三四线城市和县城的老旧小区。存量房越老、家电越旧、居住人口越老龄化,维修频次就越高。
而大城市呢?新建小区多、家电新、保修期内多、年轻人租房多(租房人群倾向报修给房东或直接换新),单位家庭的维修频次反而未必更高。需求密度上,县域并不输,真正拉开差距的是竞争强度和获客成本。
二、大城市为什么越来越难做
第一,线上获客成本已经被抬到了不合理的位置。 一线城市的本地生活流量是竞价市场,多个全国平台在同城抢词、抢投放位,一单有效线索的成本动辄几十元。维修是低频非标生意,用几十元的获客成本去换一单可能只有一两百元的订单,扣掉师傅分成、售后成本,账很难算平。
第二,用户忠诚度极低。 一线城市用户可选渠道多、比价习惯强,哪家便宜用哪家。做完一单就流失是常态,复购率低意味着你永远在为新客付钱。
第三,师傅流动性强、管控难。 大城市师傅跨区接单、多平台并行是普遍现象,平台很难约束服务质量,更做不到线下见面管理。一旦出现纠纷或私单,平台缺少本地化的处置手段。
第四,全国平台的补贴打法无法复制。 头部平台可以用全国规模摊薄单城亏损,本地创业者没有这个弹药。跟补贴,必输。
三、县城市场的四个结构性优势
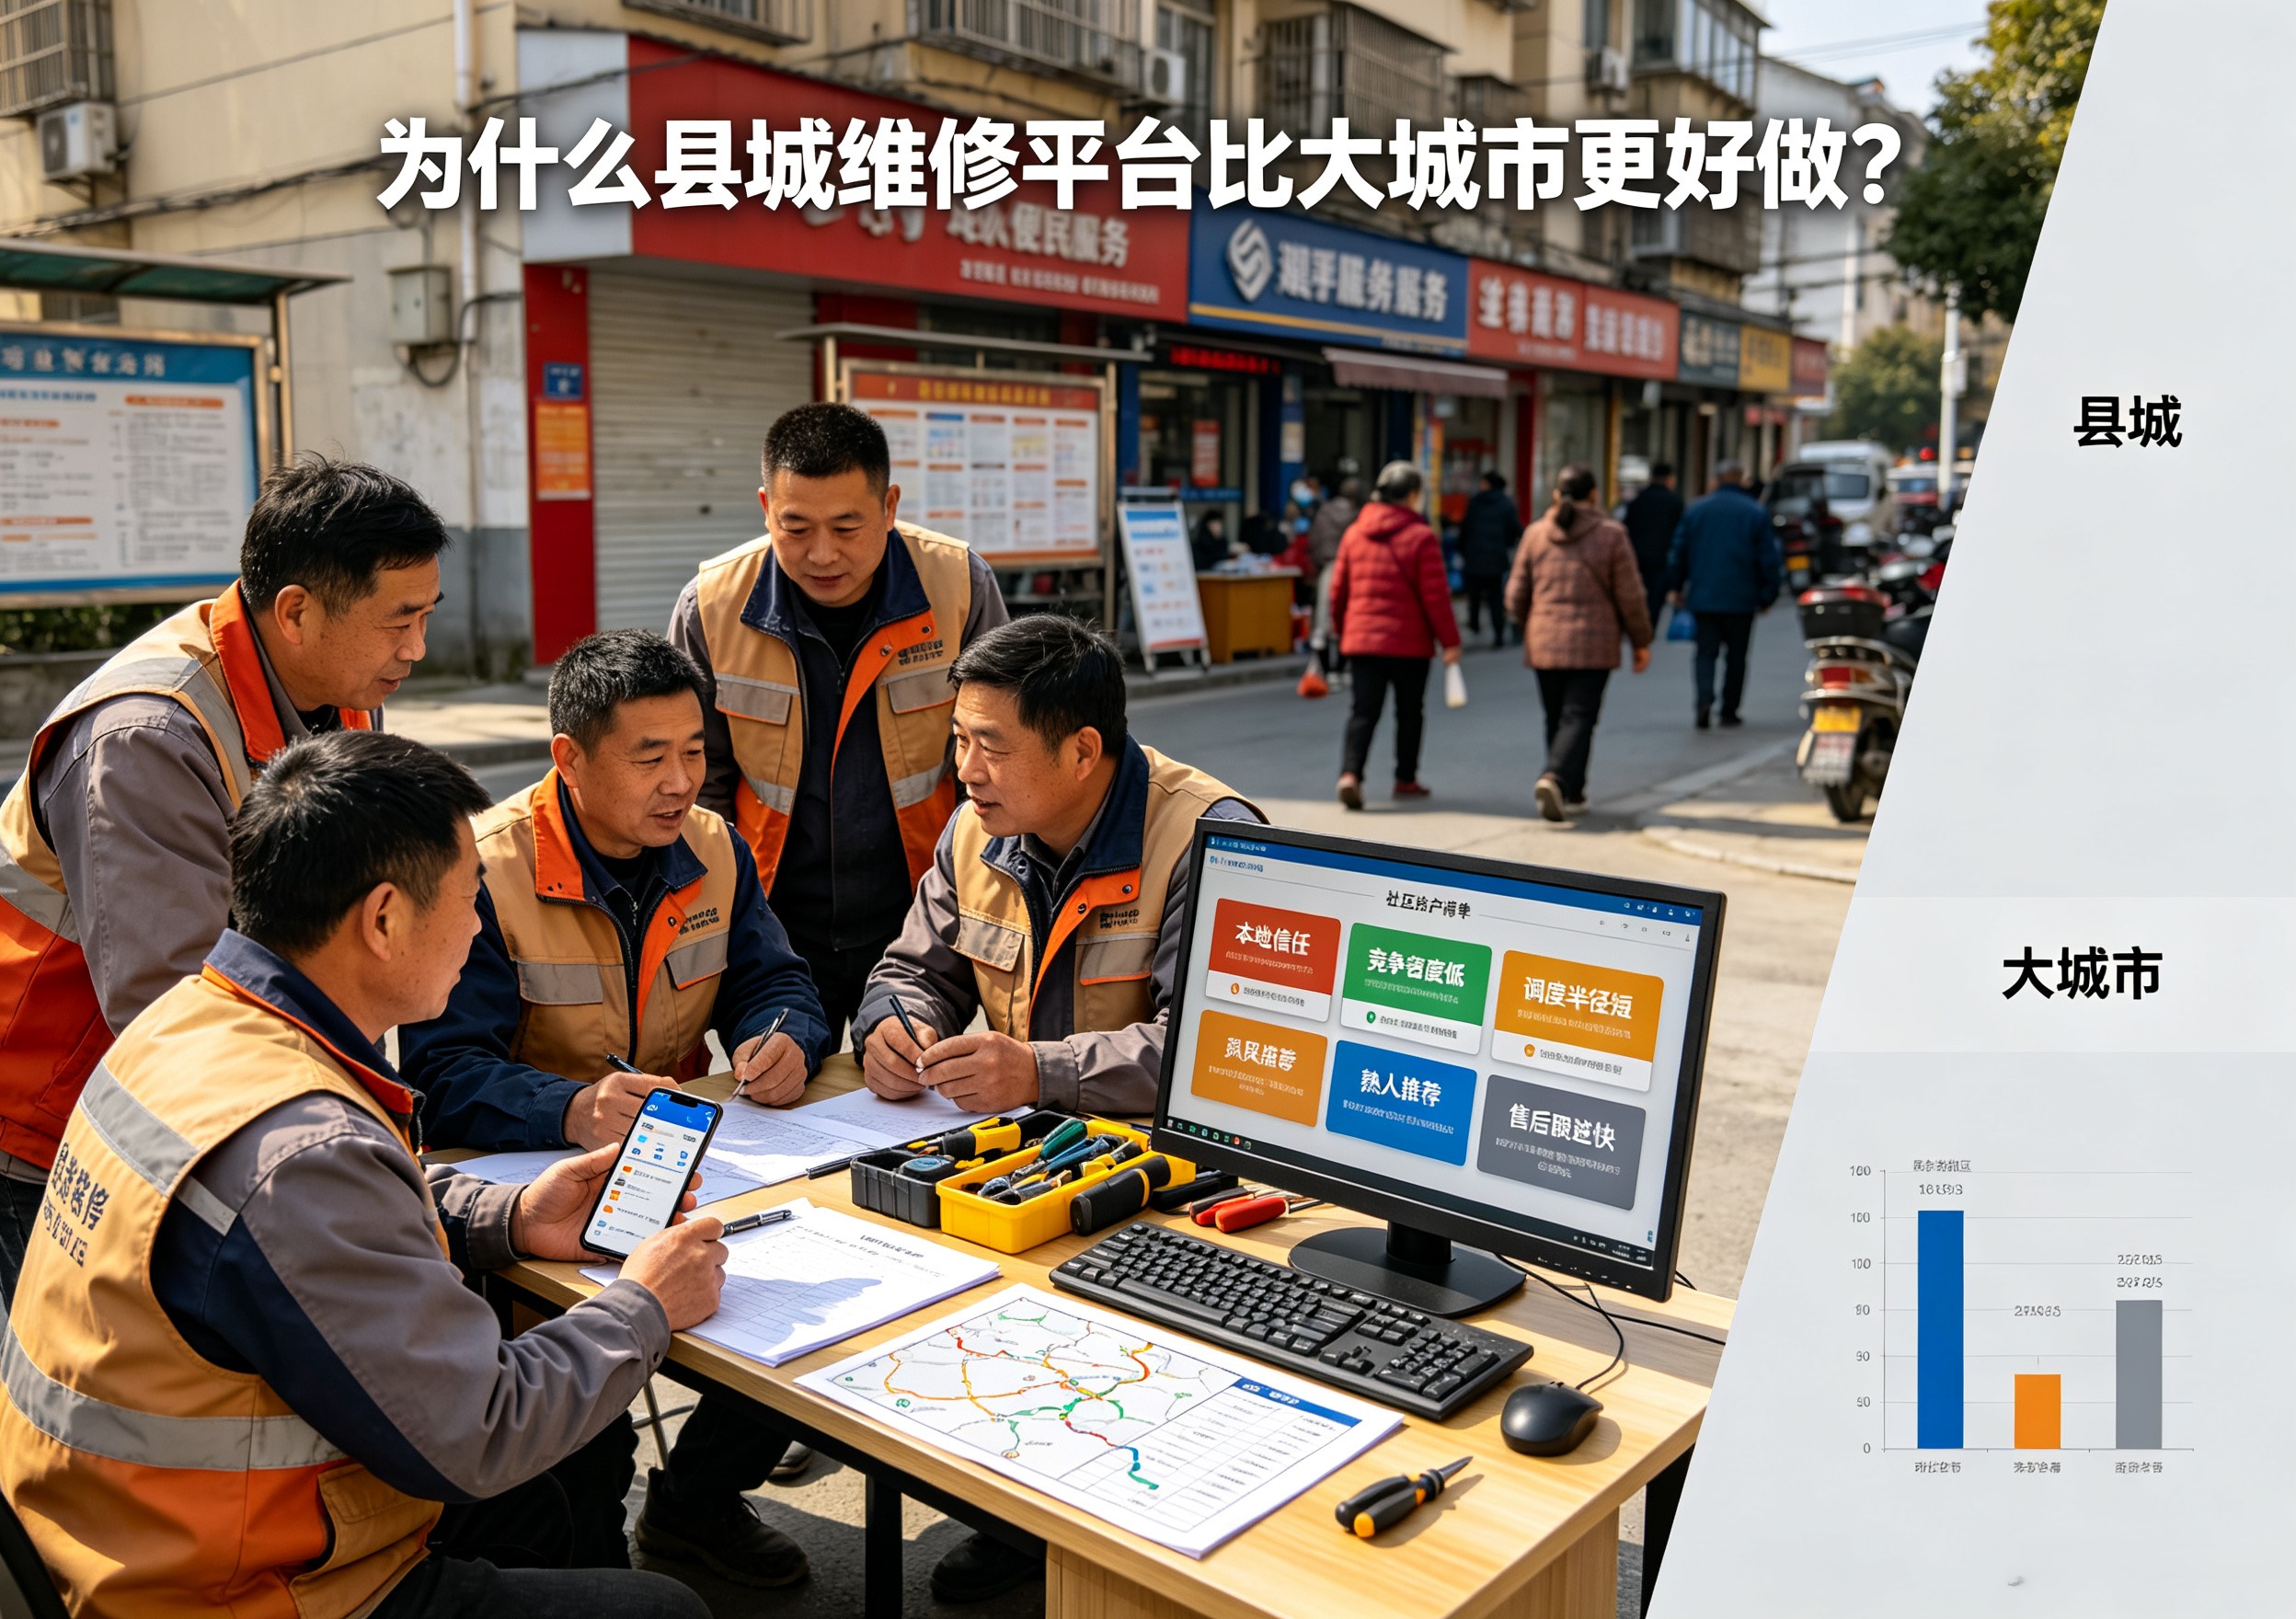
其一,获客成本低且路径清晰。 县城的获客不是靠投放,而是靠触点:物业公司(掌握小区出入口和业主群)、家电经销商(卖新机时天然产生安装、维修需求)、小区地推、本地生活社群、老客转介绍。一个县的熟人网络密度高,做好几十单就有口碑扩散,单客成本可以压到几元到十几元。
其二,信任更容易建立。 县城圈子小,师傅实名、人脸核验、工单与照片留痕,加上平台主体就在本地,用户出了纠纷能找到人。这种"跑不掉"的确定性,是大城市纯线上平台给不了的。
其三,师傅招募难度明显更低。 县域的维修师傅大多散接单,靠熟人介绍和门店挂靠拿活,订单不稳定。他们愿意入驻一个能持续派单的本地平台,也更能接受合理佣金——对比头部平台每单抽走一半以上,本地平台只要把规则说清楚,招募阻力小得多。
其四,天然适配分站模式。 一个县一个站点,数据隔离、独立核算,跑通一个县就能复制到周边县域。这也是为什么系统层面的分站能力对县域创业者格外关键。
四、县城与大城市:六个维度对照
| 对比维度 | 县城维修平台 | 大城市维修平台 |
| 需求密度 | 存量房老、家电旧、老龄化高,维修频次高 | 新房多、保修期内多,单位家庭频次未必更高 |
| 获客路径 | 物业、家电门店、地推、社群、转介绍 | 搜索、短视频投放、平台竞价 |
| 单客获客成本 | 低,通常几元到十几元 | 高,常见几十元起 |
| 用户忠诚度 | 高,认本地口碑与售后兜底 | 低,比价频繁、流动性强 |
| 师傅管控 | 可线下见面、可实名核验、可约束 | 跨区流动,管控弱 |
| 扩张方式 | 分站加盟,邻县复制 | 持续烧流量,边际成本不降 |
五、县域最小可行模型:一笔可以自己算的账
不要一上来铺全品类、全城推广。县域起步的正确姿势是"单站点、少品类、控成本"。
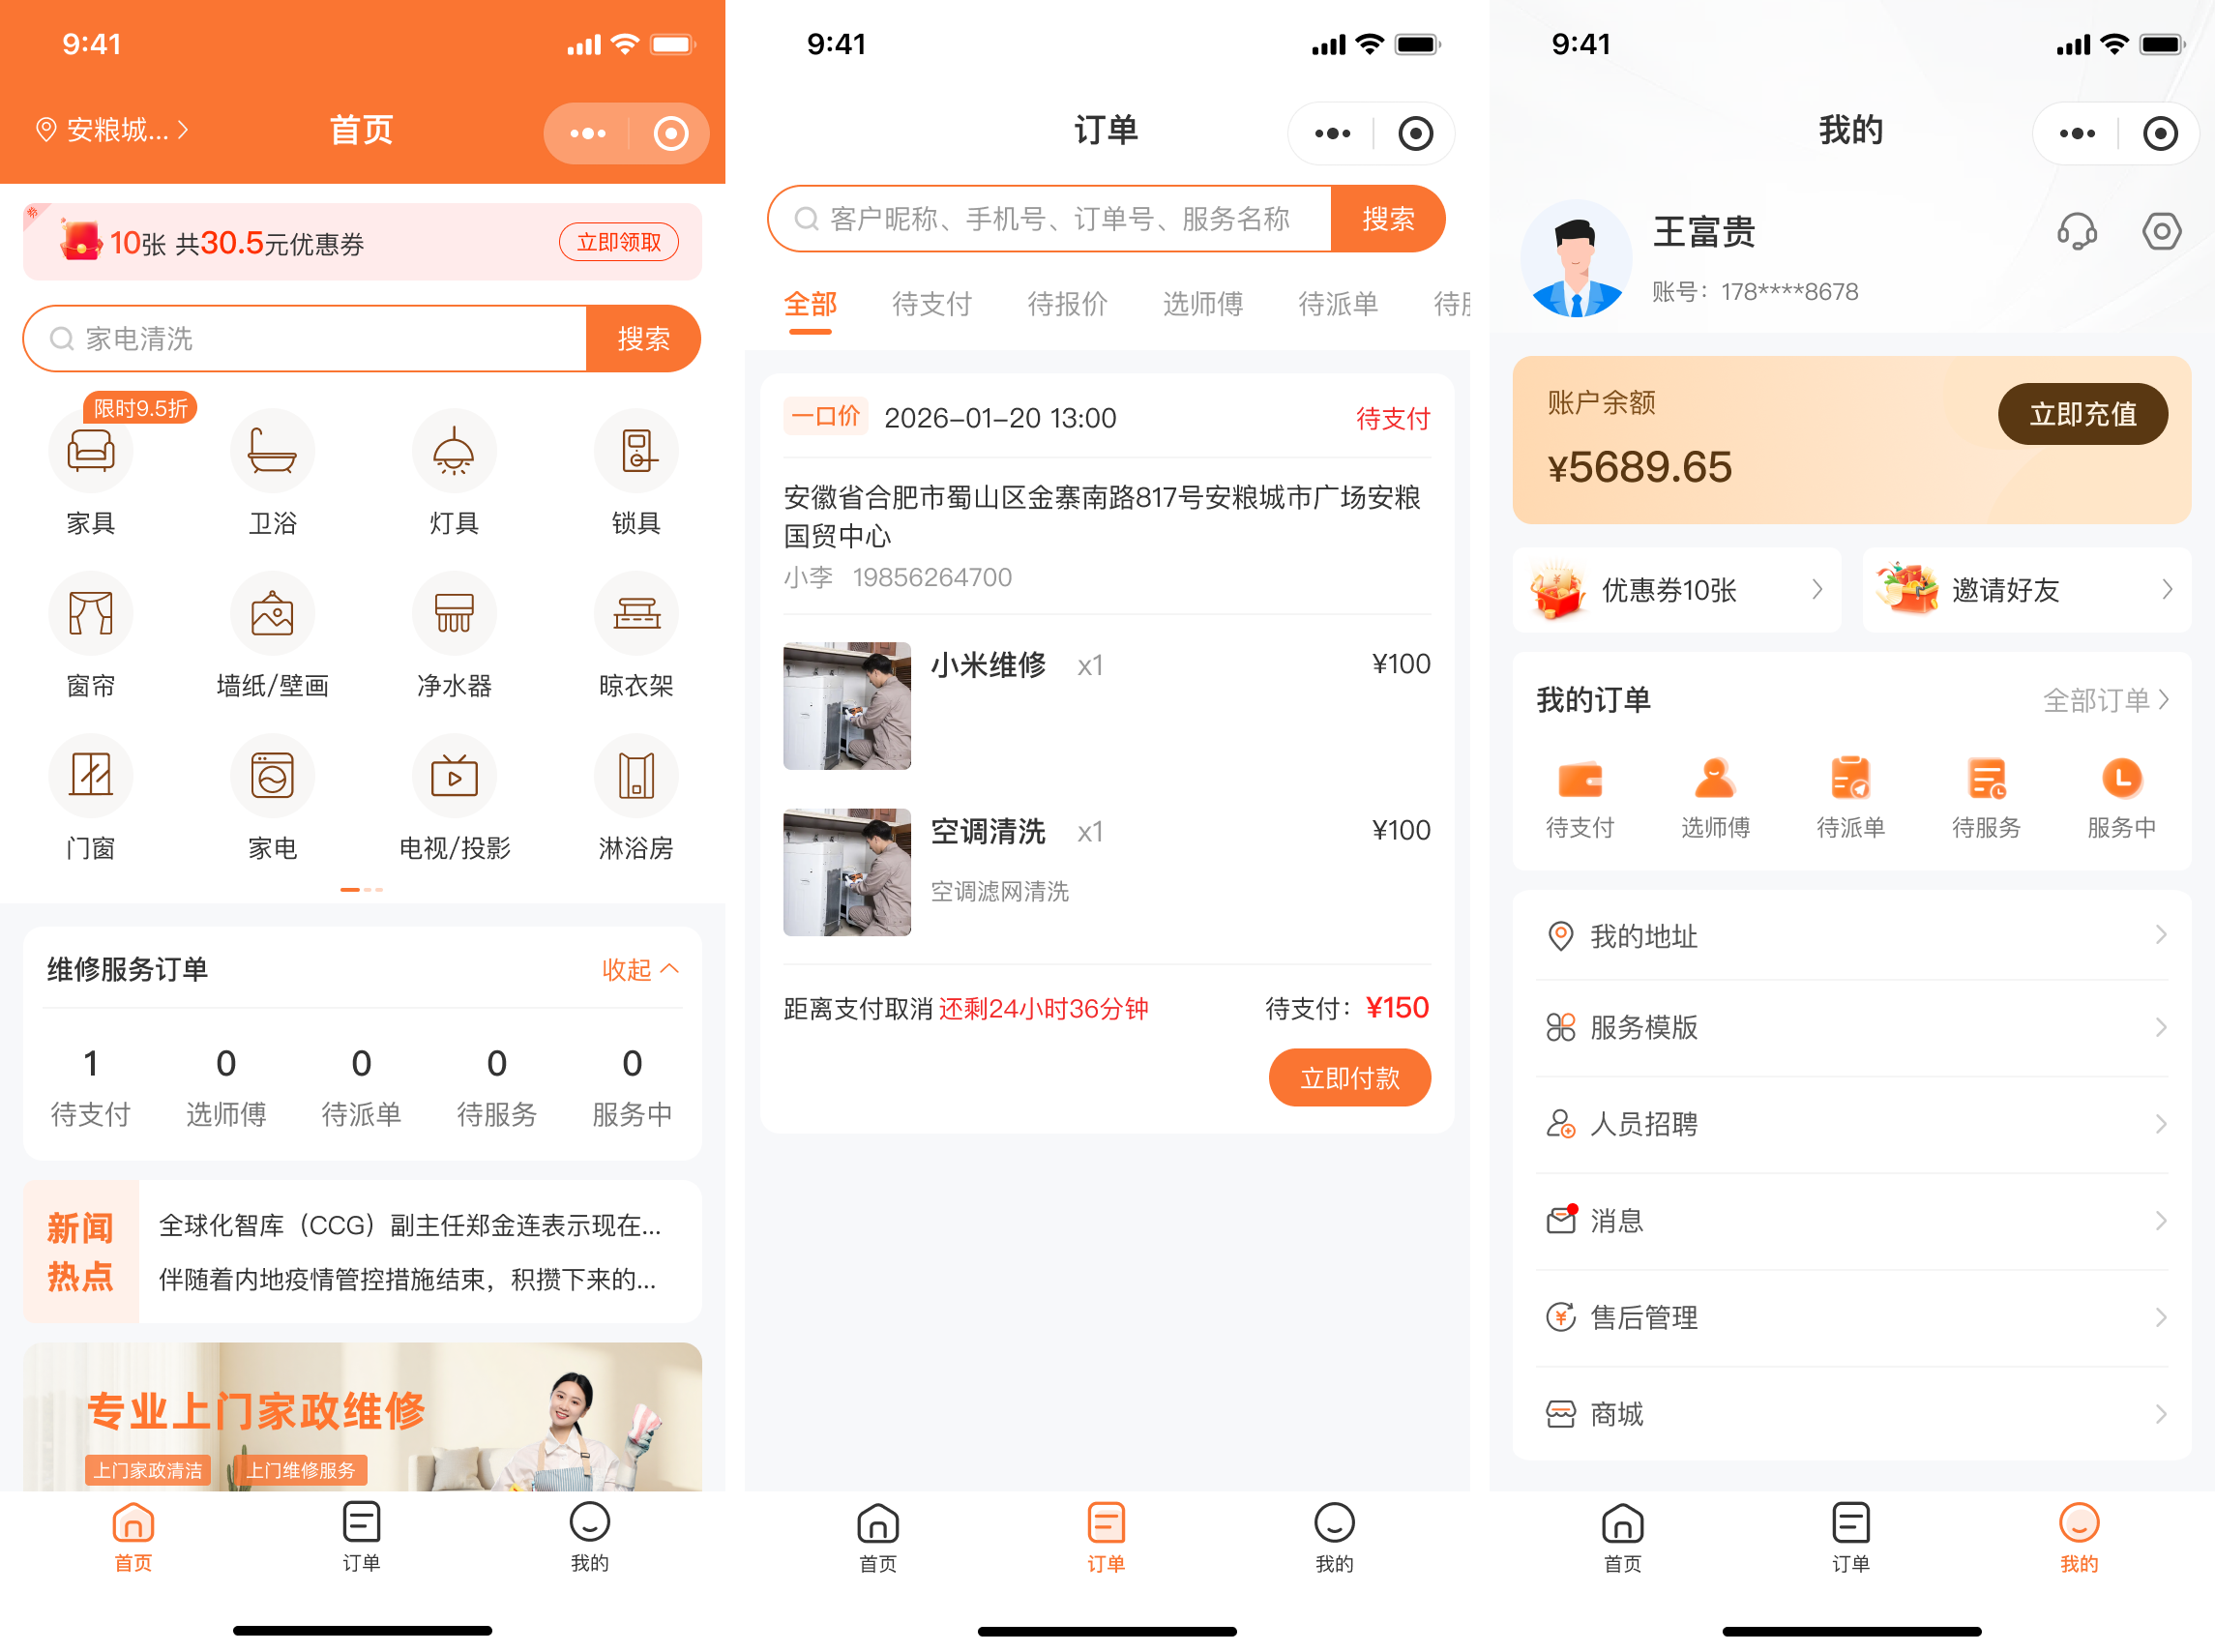
人员配置:起步 10—15 名师傅,覆盖水电、疏通、家电维修等主流应急品类,其中 2—3 名作为主力承接高客单项目。
单量目标:第一个月日均 3—5 单,第三个月日均 10 单,第六个月日均 15—20 单。低于这个节奏,说明获客渠道没打通,而不是模式有问题。
收入结构:
- 订单佣金:按品类设置,主力品类建议温和抽成,把利润留给师傅;
- 会员卡/维保套餐:把一次性维修转成年度复购,是县域平台最稳的现金流;
- 配件与商城:空调支架、水管、开关面板等高频配件,毛利高于服务费;
- 家电回收:以旧换新链条上的增量收入。
- 成本结构:系统年费(SaaS 维修型 3000 元/年,家政+维修型 5000 元)、地推物料、售后备用金、财务与客服人力。县域最大的成本优势是人力,最难的是持续获客的耐心。
六、县域最容易踩的三个坑
坑一:把"低价"当成唯一武器。 县域用户确实价格敏感,但更在意"会不会被坑"。一口价项目明码标价、二次收费必须线上确认,比低价更能带来复购。用三类报价方式配合:应急类(疏通、换件)用平台一口价,需检测类用师傅报价、用户选择,非标改造类用底价加客户出价。
坑二:师傅只招不管。 县城熟人多,一个师傅乱收费,坏的是整个平台的口碑。必须做实名与人脸核验、证书留存、工单拍照、完工照片、评价与派单权重挂钩。
坑三:忽略分站与数据隔离。 打算做周边县域时,如果一开始就用一套不分站的数据结构,后期拆分会非常痛苦。江湖维修系统原生支持一键开通多城市站点,城市代理只能查看本地数据,客户资产相互隔离,这一点在规划阶段就要确认。
七、FAQ
Q1:县域客单价低,还有利润空间吗? A:低客单价靠三件事补:极低的获客成本、稳定的复购、配件与维保的高毛利。综合利润率往往优于靠投放买量的大城市站点。
Q2:一个县需要多少师傅才能启动? A:10—15 名持证师傅即可支撑基础接单量,先覆盖水电、疏通、家电三大高频类目,再逐步扩到安装、开锁、回收。
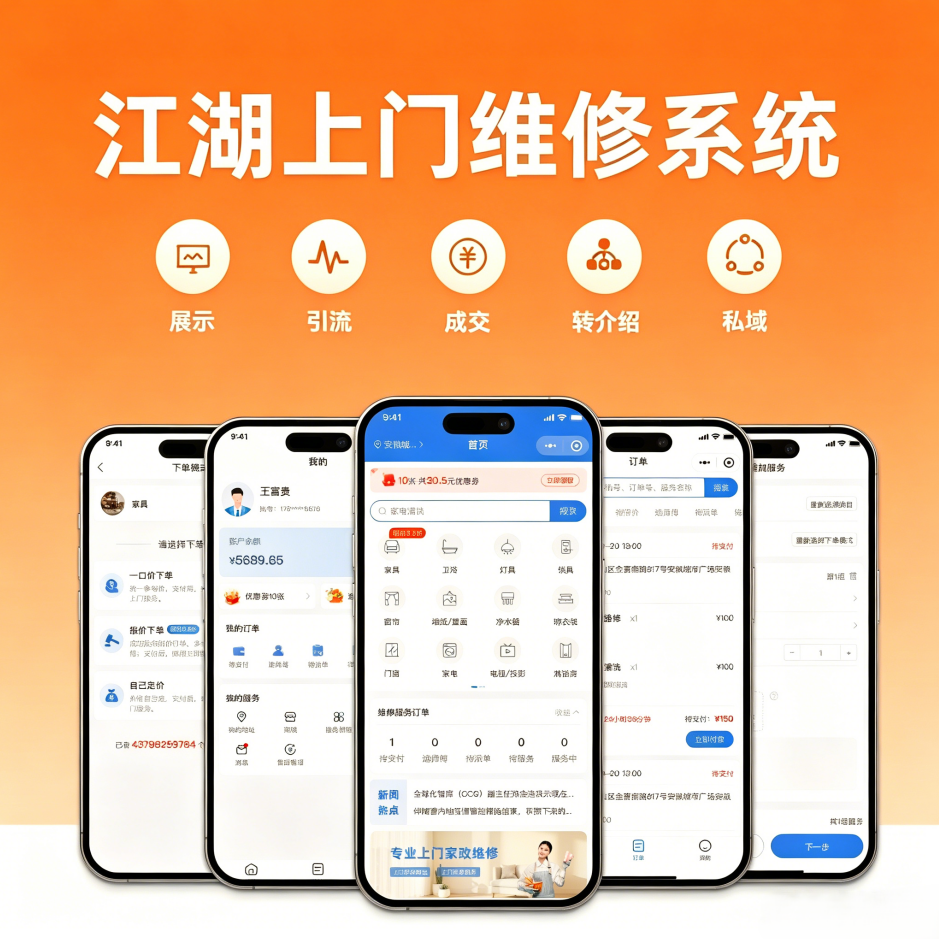
Q3:县城要不要同时做家政? A:可以先维修单点突破,也可以直接选家政+维修组合。江湖维修系统同时支持纯维修、纯家政、组合三种形态,模块可开关,不必二次开发。
Q4:县域获客最先从哪个渠道下手? A:优先物业和家电经销商。前者有稳定业主触达,后者自带安装维修需求,两个渠道跑通后再做地推和社群放大。
Q5:多久能判断这个县值不值得继续投? A:以 90 天为一个观察窗,看三个指标:日均单量是否到 10 单、复购率是否超过 20%、客诉率是否低于 3%。三项达标就继续加投,否则先修渠道和报价流程。
参考资料:灼识咨询家庭维修市场规模测算(转引自人民网,2025 年 1 月 20 日):http://finance.people.com.cn/n1/2025/0120/c1004-40405606.html
中研网《2026 年版家电维修产业规划专项研究预测分析》(2026 年 11 月 5 日):https://m.chinairn.com/hyzx/20261105/162543661.shtml
中国家庭维修行业市场动态分析及产业前景研判报告(2026 年):https://www.docin.com/touch_new/preview_new.do?id=4969302629
新华网《"维修刺客"啄木鸟赴港 IPO 背后业绩承压》,2025 年 4 月 3 日:http://www.xinhuanet.com/finance/20250403/b250b2e7dd3b4490a3baf1bd8870a701/c.html