聚焦外卖系统选型、平台搭建与同城 / 校园 / 县域等场景运营,收录与江湖外卖、外卖创业相关的行业内容。
想搭建一套功能对标美团的本地外卖平台,实际启动成本到底要多少?很多初次创业的人都会陷入一个认知误区,觉得复刻美团级别的外卖平台,必须砸几十万组建技术团队自主开发,光是研发、服务器、运维的人力开销就让普通人望而却步。但当下成熟的SaaS标准化方案,已经把搭建门槛压缩到极低区间,不用从零写代码,就能拥有和巨头逻辑一致的完整外卖闭环体系,两种落地方式成本差距一目了然。自研开发这条路完全不适…
不少返乡创业者刷到美团乡镇合伙人招商信息,看着门槛低、自带大品牌流量,心里都在纠结:直接承包当地美团乡镇站点,靠现成品牌做外卖生意可行吗?客观来说这条路确实能进场,但收益上限、自主话语权、长期资产积累都存在难以规避的硬伤,对比自建本地平台,差距一目了然。先说做美团乡镇代理看得见的短期优势:自带全国通用品牌认知,不用从零教育用户;平台统一有线上流量入口,不用自己砸钱做品牌宣传;准入门槛相对…
很多人误以为巨头补贴无敌、全城通杀,放到校园场景就会发现:美团淘宝的价格战,在高校市场根本打不出真正优势。校园外卖之所以是小众创业者最容易活、最容易稳赚、最不怕巨头内卷的赛道,核心不是靠低价,而是校园自带两大天然护城河,完全抵消巨头的补贴优势,让本土平台稳稳占据主场优势。首先,巨头大额补贴的价格优势,在校园场景基本失效。巨头所有补贴逻辑,都是针对城市高客单、高利润餐饮设计的,适合…
很多运营校园外卖平台的创业者,都会遇到美团、饿了么在校区投放大额优惠券、满减活动的情况,看着短期订单下滑就慌了神,想着砸钱对标补贴硬刚,最后现金流被快速消耗,经营举步维艰。但深耕大量高校项目后能看清,巨头的低价攻势在校园场景天然存在短板,不用盲目比拼优惠,守住自身核心优势就能稳住学生客群。第一,巨头补贴是全城统一投放,根本做不到针对校园精细化运营。平台推出的满减、无门槛券面向城市所有…
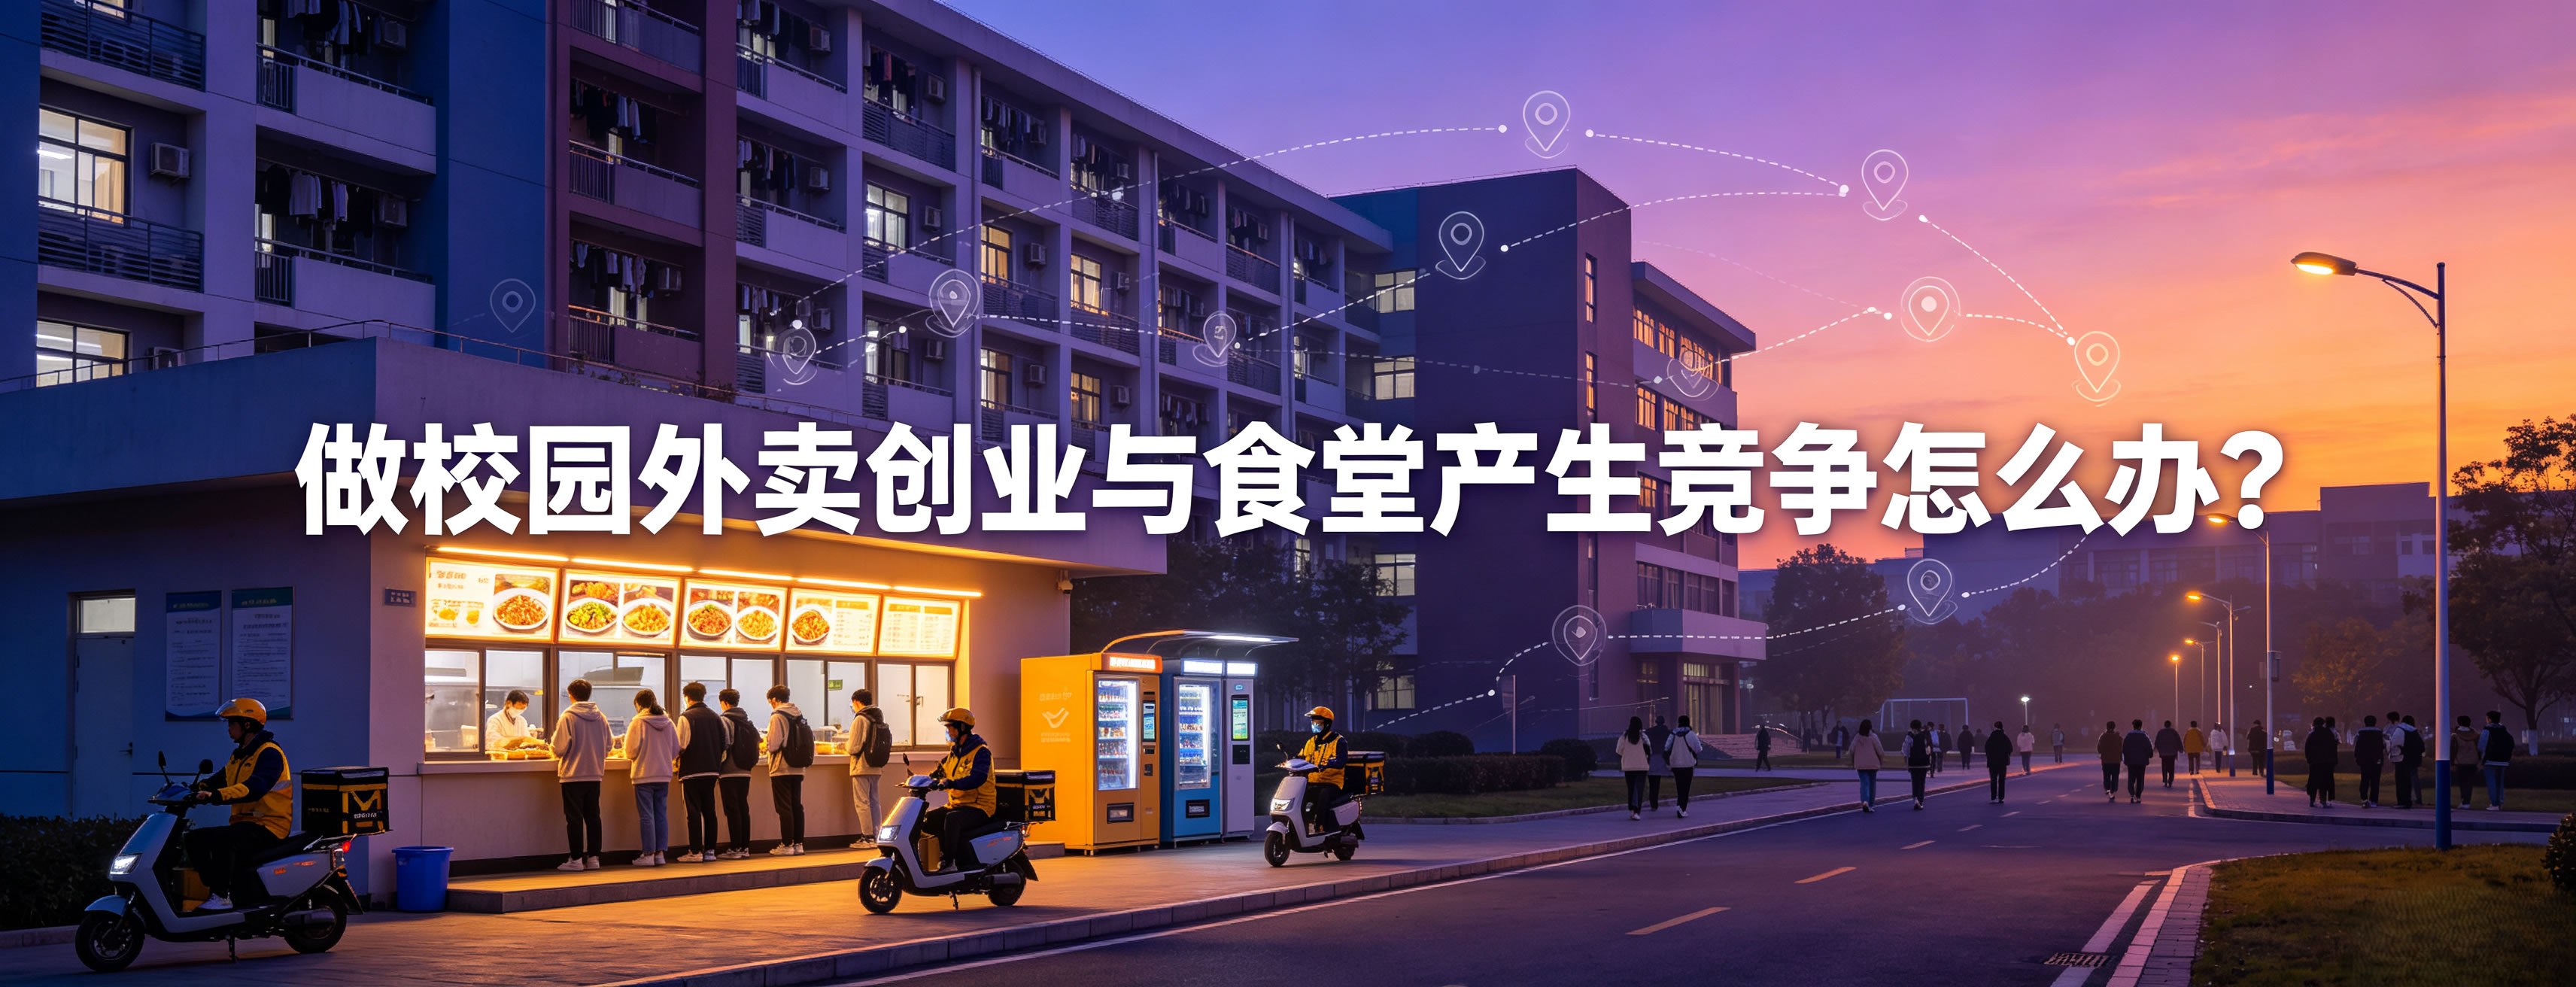
很多入局校园赛道的创业者都会遇到同一个难题:校内食堂担心分流客流,对校园外卖抱有抵触心理,甚至刻意限制、打压外来线上订单。不少人会直接选择只做校外小吃商家,和食堂形成对立,但长期下来两边互相消耗,市场很难做稳定。结合众多校园运营案例来看,食堂并非天生对手,找对相处方式,既能规避冲突,还能互相借力扩大整体订单体量。首先要理清核心逻辑,整个校园师生消费市场属于共享市场,不存在食堂独占客…

很多新手创业者一听说本地有美团、饿了么,第一反应就是巨头资金雄厚、补贴凶猛,普通人根本没有抗衡的资本,干脆直接放弃赛道。但大量下沉市场真实经营案例足以证明,普通人和巨头比拼,拼的从来不是谁砸钱更多,而是巨头与生俱来做不到、本地人独有的差异化优势,抓住这几点,就能长期守住自己的客源与商户。第一大核心:极致本地化的人情信任壁垒,外来平台永远无法复刻。巨头只是线上工具,运营团队是外地代理商…

不少在县城自建外卖平台的创业者都会碰到同一个难题:一旦本土平台做出起色,当地美团、饿了么代理就会开启大额补贴,降价、满减轮番上线,短期内自家订单明显下滑,不少人慌了神,要么跟风疯狂砸钱补贴陷入资金压力,要么直接放弃经营。但看多了各地客户的真实经营案例就能明白,巨头短期补贴只是短期手段,找对打法完全能扛住冲击,守住属于自己的市场份额。首先可以适度针对性让利,做轻量化福利对冲冲击。不用照搬巨…

不少打算回县城创业的人,打开手机一看,正餐有美团、日用有淘宝闪购,两大平台铺满全城,当下就打消了做本地外卖的念头,默认这片市场已经被巨头彻底锁死,自己入场只会白白亏钱。但深耕行业多年,接触过数百位县城创业者后就能看清真相:能不能做,从来不是看有没有巨头入驻,而是要看这座县城的经济水平,以及当地代理商的实际运营能力,两种县城,两种完全不一样的创业结局。一、工商业发达、巨头运营成熟的县城,千…

很多创业者扎堆东部县城内卷,却忽略西北、西南偏远县域是难得的蓝海红利。这里巨头布局薄弱、多民族差异化优势突出、本地刚需稳定,天然适合本土自建外卖平台,四大核心红利清晰可见。一、巨头仅靠代理粗放运营,深耕意愿极低,竞争力薄弱西北西南偏远县城山多路远、人口分散、单量上限有限,美团、饿了么总部不会直营,全部外包本地代理商自负盈亏。1.代理商投入高额保证金,急于快速回本,普遍拉高20%…
很多人只盯着县城、校园、乡镇,却忽略产业园区这个低竞争、高稳定的优质赛道。园区属性和高校高度相似,封闭聚集、巨头布局薄弱,是自建外卖平台的优质沃土,独特优势一目了然:一、大多园区远离主城区商圈,巨头覆盖严重缺位大量工业园区、科创产业园、物流产业园选址城郊,距离市中心数公里,属于巨头配送边缘地带。美团、饿了么核心运力、运营资源集中城区,园区单量分散、往返配送成本高,巨头不会重点深耕…